
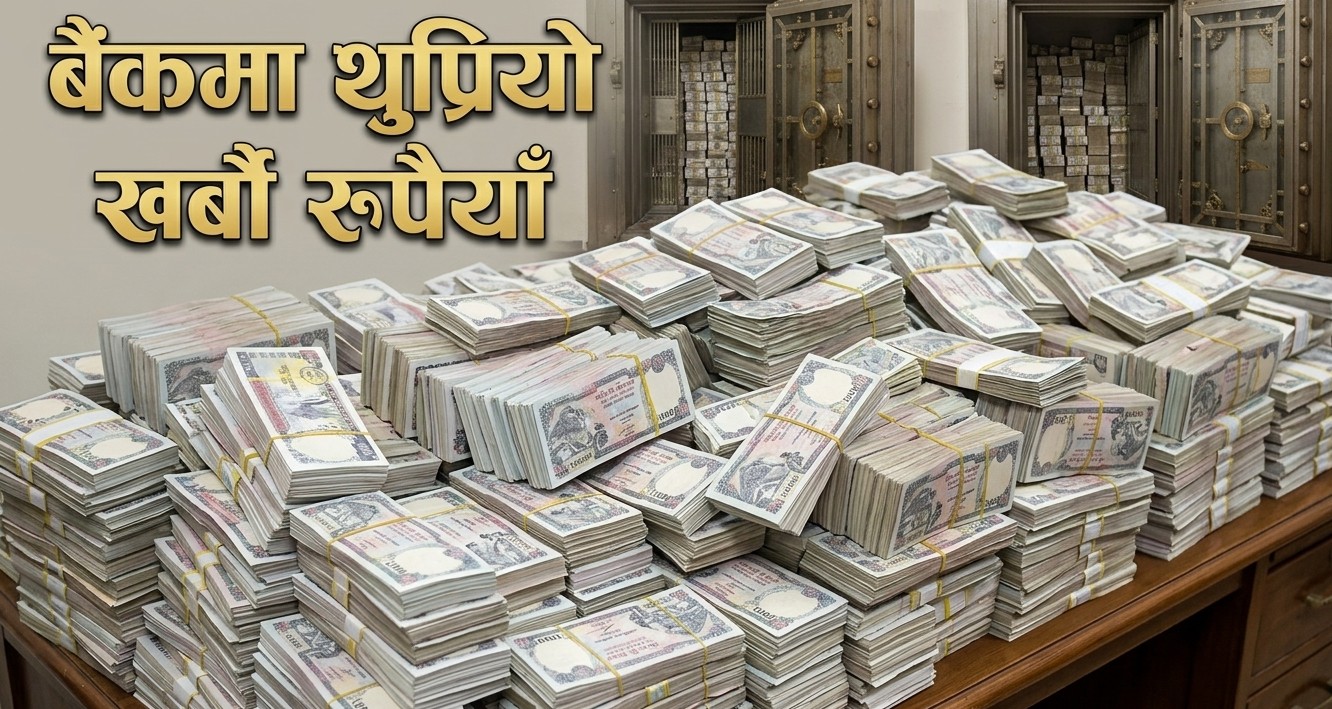
बैंकमा १२ खर्ब ६६ अर्ब थुप्रियो लगानी र रोजगारीमा गम्भीर असर
सुरज खड्का
बैंकमा पैसा फालाफाल छ । रेमिट्यान्सको ओइरो छ । ब्याजदर पनि ह्वात्तै घटेको छ । विदेशी मुद्रा सञ्चिति इतिहासकै उच्च स्तरमा पुगेको छ । तर, देशभित्र उद्योगधन्दा विस्तार भएका छैनन् । रोजगारी सिर्जना भएको छैन र बजारमा व्यापार व्यवसायसमेत सुस्त छ । तर बैंकमा थुप्रिएको खर्बौं रुपैयाँ लगानीमा किन जान सकेन ? अर्थतन्त्रमा पैसा भएर पनि आर्थिक गतिविधि नबढ्नुको कारण के हो ?
देशका बैंक तथा वित्तीय संस्थामा अहिले १२ खर्ब ६६ अर्ब रुपैयाँ अधिक तरलता छ । बैंकहरूसँग कर्जा दिन सक्ने ठूलो रकम उपलब्ध छ । त्यसमाथि गत आर्थिक वर्षमा रेमिट्यान्समार्फत २३ खर्ब ६३ अर्ब रुपैयाँ देशभित्र भित्रिएको छ । तर यति ठूलो रकम उपलब्ध हुँदा पनि उत्पादन, उद्योग र व्यवसायमा लगानी विस्तार हुन सकेको छैन ।
नेपाल उद्योग वाणिज्य महासंघका अनुसार, आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर ३ दशमलव ८५ प्रतिशतमा सीमित रह्यो । सरकारले ७ प्रतिशत वृद्धिको लक्ष्य राखेको थियो । लक्ष्यभन्दा निकै कम आर्थिक वृद्धि हुनुमा कमजोर माग, न्यून लगानी र निजी क्षेत्रको घट्दो व्यावसायिक आत्मविश्वास प्रमुख कारण बनेका छन् । नेपालको आर्थिक वृद्धिदर दक्षिण एसियाली औसतभन्दा पनि कमजोर देखिएको छ ।
बैंकमा पैसा थुप्रिनु समस्या नै त होइन तर त्यसको उपयोग नहुनु समस्या हो । बैंकमा निक्षेप बढ्नु सकारात्मक भए पनि त्यही पैसा उद्योग, कृषि, पर्यटन, ऊर्जा र अन्य उत्पादनमूलक क्षेत्रमा परिचालन हुन सकेन भने अर्थतन्त्रले अपेक्षित गति लिन सक्दैन । लगानी नबढ्दा नयाँ उद्योग खुल्दैनन्, भएका उद्योगले उत्पादन क्षमता बढाउन सक्दैनन् र रोजगारी सिर्जना हुने अवसरसमेत खुम्चिन्छन् । यसले आम्दानी, उपभोग र बजारको मागलाई कमजोर बनाउने चक्र सिर्जना गर्छ ।
बैंकमा पैसा थुप्रिनुको एउटा प्रमुख कारण कर्जाको माग कमजोर हुनु हो । गत आर्थिक वर्षमा बैंकको निक्षेप १३ दशमलव ९ प्रतिशतले बढ्दा निजी क्षेत्रतर्फको कर्जा प्रवाह ६ दशमलव ६ प्रतिशतले मात्रै बढ्यो । नेपाल राष्ट्र बैंकले १२ प्रतिशत कर्जा विस्तारको लक्ष्य राखेको थियो । कर्जाको औसत ब्याजदर ६ दशमलव ५५ प्रतिशतमा झर्दासमेत लगानी नबढ्नुले समस्या ब्याजदरमा मात्रै सीमित नरहेको देखाउँछ ।
व्यवसायीले लगानी गर्दा बजारमा उत्पादन बिक्री हुने सुनिश्चितता खोज्छन् । तर उपभोक्ताको क्रयशक्ति कमजोर छ । बजारमा माग पर्याप्त छैन र लगानीको प्रतिफलप्रति विश्वास घटेको छ । त्यसमाथि नीतिगत अस्थिरता, प्रशासनिक झन्झट, अनुमति प्रक्रियामा ढिलाइ र लगानीमैत्री वातावरणको अभावले निजी क्षेत्रलाई नयाँ परियोजना सुरु गर्न निरुत्साहित गरिरहेको छ ।
अर्कोतर्फ, कर्जा प्रवाहको संरचनासमेत उत्पादनमुखी हुन सकेको छैन । गत आर्थिक वर्षको पहिलो नौ महिनामा उपभोग कर्जा ११ दशमलव ७ प्रतिशतले बढ्दा औद्योगिक उत्पादन कर्जा ६ दशमलव ५ प्रतिशतले मात्रै बढ्यो । कृषि कर्जा त २ दशमलव ३ प्रतिशतले घट्यो । कुल कर्जाको ६३ प्रतिशत घरजग्गा धितोमा आधारित रहेको महासंघको निष्कर्ष छ । पर्याप्त घरजग्गा धितो नभएका साना तथा मझौला उद्यमले कर्जा पाउन कठिनाइ भोगिरहेका छन् ।
यसको प्रत्यक्ष असर उद्योगको उत्पादन क्षमतामा परेको छ । नेपालका उद्योग औसतमा ४४ दशमलव ५ प्रतिशत क्षमतामा मात्रै सञ्चालन भइरहेका छन् । उद्योगले पूर्ण क्षमतामा उत्पादन गर्न नसक्दा रोजगारी, आम्दानी र सरकारी राजस्व विस्तारमा समेत अवरोध पुग्छ ।
रेमिट्यान्सले देशको बाह्य क्षेत्र बलियो बनाए पनि उत्पादनको आधार बलियो बनाउन सकेको छैन । गत आर्थिक वर्षमा २० खर्ब ९६ अर्ब रुपैयाँको वस्तु आयात हुँदा निर्यात तीन खर्ब १५ अर्ब रुपैयाँमा सीमित रह्यो । आयातमा ठूलो रकम खर्चिने तर स्वदेशी उत्पादन र निर्यात विस्तार गर्न नसक्ने अवस्थाले अर्थतन्त्रको संरचनात्मक कमजोरी उजागर गरेको छ ।
समाधानका लागि बैंकको पैसा उत्पादनशील क्षेत्रमा पु¥याउन आवश्यक छ । धितो मात्रै हेर्ने प्रवृत्ति हटाएर व्यवसायको कारोबार र नगद प्रवाहका आधारमा कर्जा दिने व्यवस्था गर्नुपर्छ । साना तथा मझौला उद्यमलाई सहुलियतपूर्ण वित्तीय पहुँच, स्थिर नीतिगत वातावरण र सहज प्रशासनिक प्रक्रिया उपलब्ध गराउनुपर्छ । सरकारी खर्च प्रभावकारी बनाउँदै कृषि, उद्योग, पर्यटन, सूचना प्रविधि र निर्यातमुखी व्यवसायमा लगानी बढाउनुपर्छ ।
खासमा बैंकमा पैसा थुप्रिनु रेमिट्यान्स बढ्नु अर्थतन्त्रका लागि अवसर हुन् । तर ती स्रोत उत्पादन, रोजगारी र आम्दानी वृद्धिमा रूपान्तरण हुन सकेनन् भने आर्थिक समृद्धिको आधार बन्न सक्दैनन् । अर्थतन्त्रको वास्तविक शक्ति बैंकमा कति पैसा छ भन्नेले पुष्टि गर्दैन । त्यो पैसाले कति उत्पादन, रोजगारी र आम्दानी सिर्जना ग¥यो भन्नेमा भर पर्छ ।
फेसबुक प्रतिक्रिया
समाचार
लमजुङ कालिकाः जहाँ देशबासीको कल्याणका लागि गरिन्छ पूजा
फर्सेका बाढीपीडितलाई दसैँको रौनकले छोएन्
लिङ्गे पिङको परम्परा जोगाउन नगरपालिकको सहयोग
कृषिमा उत्पादन लागत कम गर्न प्रविधिको प्रयोग
डेढगाउँ जोड्ने कालीगण्डकीको पुल सञ्चालन
बाजुरामा दसैँको चहलपहल: बजारमा भीड, खेतमा व्यस्त किसान
नवरात्रको पाचौँ दिन आज स्कन्दमाताको विधिपूर्वक पूजा आराधना गरिँदै
राष्ट्रिय वाणिज्य बैंकको ऋणपत्रमा आजदेखि आवेदन दिन सकिने
मनसुन बाहिरियो, स्थानीय वायुको प्रभाव, कस्तो रहला आजको मौसम ?
डलर र युरो सस्तीयो, पाउण्ड मंहगो हुँदा कुन देशको विनिमयदर कति ?